從《實體AI革命》看價值轉移:為什麼「先行者優勢」從來不保證終局勝利?
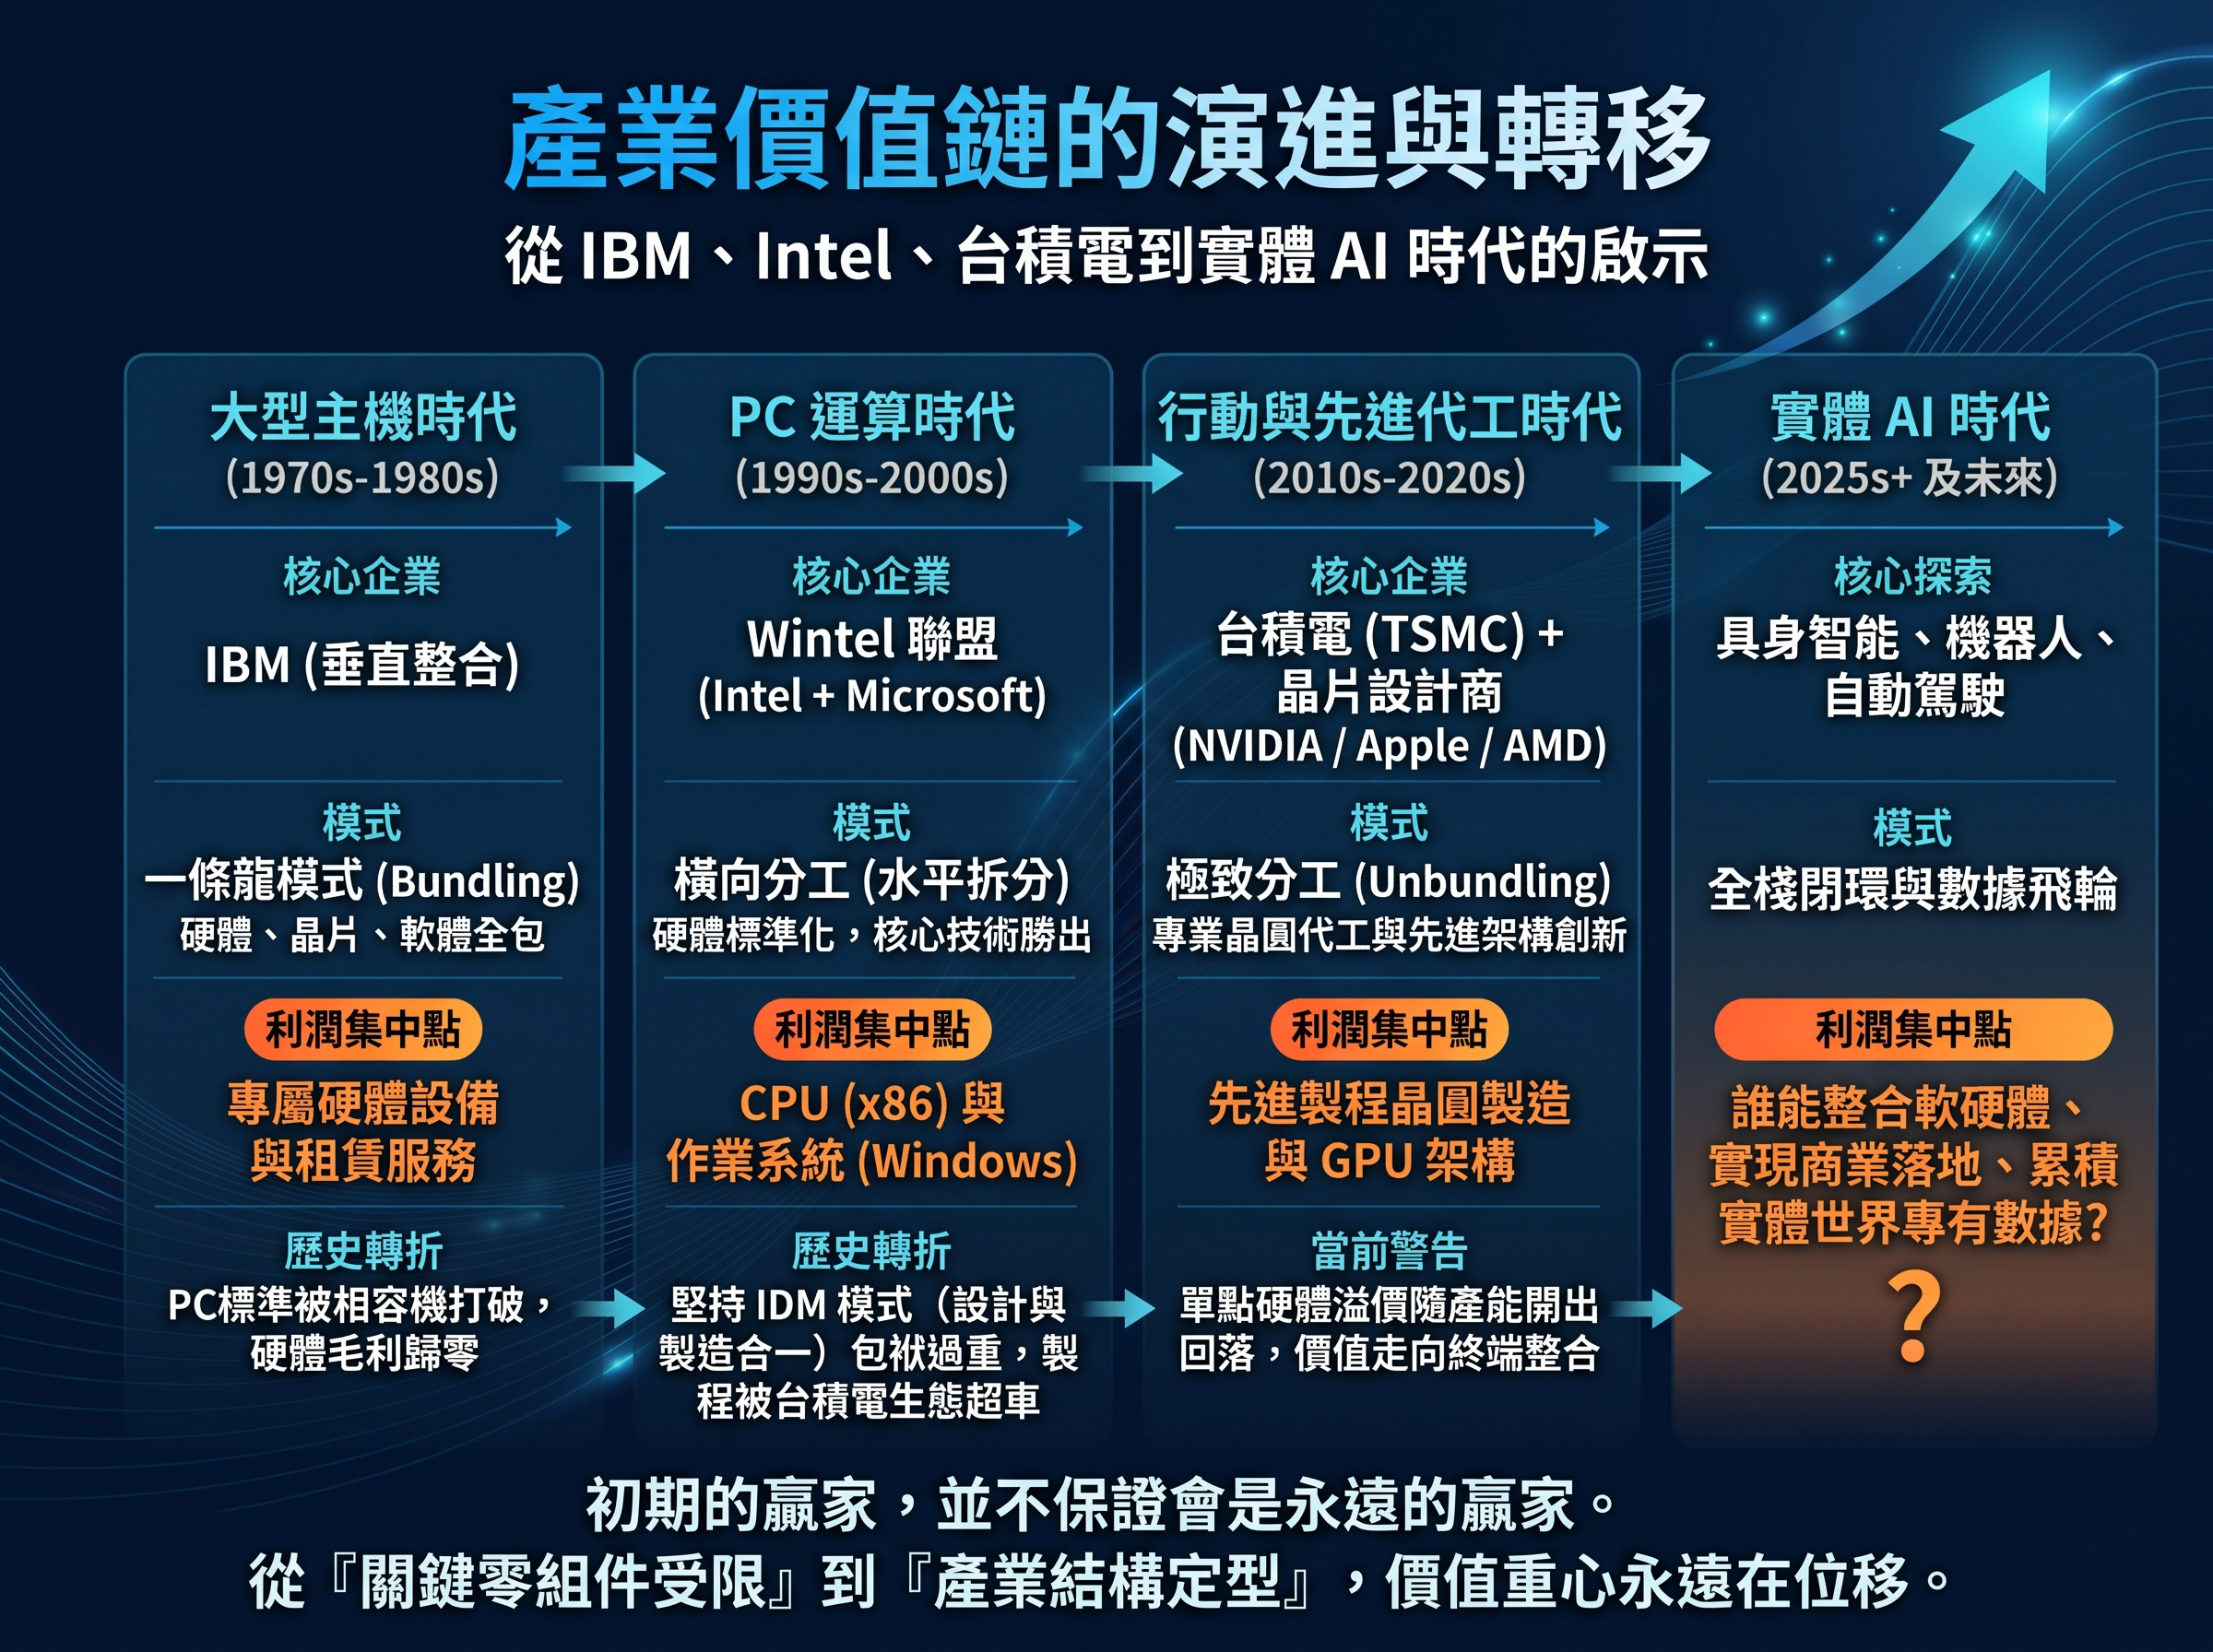
最近讀完《實體AI革命:輝達、台積電、特斯拉下一波重磅布局,投資人如何配置資產?》,書中對元件製造與硬體供應鏈的梳理非常扎實,但最讓我反覆咀嚼的,其實是關於「技術演進 S 曲線(S-Curve)」與「產業典範轉移」的探討。
書裡有一段話直擊核心:
「接下來三年,是關鍵零組件供應受限時期。供應短缺,技術掌握在少數企業手中,市場期待也會集中在特定零組件與少數企業身上。但接下來十年,則是產業結構逐漸定型的時期。價格下降,產業標準確立,誰真正具備製造競爭力、資本實力以及系統整合能力,也將逐漸浮現。初期的贏家,並不保證會是永遠的贏家。」
這段話精準道破了科技史幾十年來未曾改變的殘酷規律——價值的重心永遠在位移,而超額利潤往往只是階段性的紅利。
歷史不斷重演:從硬體溢價到生態壟斷
回看 PC 剛起步的年代,IBM 作為巨人不容質疑。那時市場的普遍認知是「硬體才具備最高價值,軟體只是硬體的附屬品」。然而隨著硬體架構被標準化與模組化,PC 組裝利潤被迅速削平,真正的定價權瞬間轉移到掌控作業系統的微軟,以及掌控運算核心的 Intel,形成了後來的 Wintel 帝國。
同樣的故事,在晶片製造端也上演過。Intel 過去憑藉 IDM(設計+製造一體化)築起銅牆鐵壁;但台積電開創的純代工模式,本質上是一場「商業架構的解構與重組(Unbundling)」。它讓 Fabless(無晶圓廠)設計商專注於架構創新,台積電專注於製程與良率規模化。分工帶來的極致效率,最終顛覆了原本看似不可撼動的垂直整合巨人。
不管是智慧型手機、太陽能模組還是電動車,每一波新技術都經歷過類似的軌跡:
- 初期萌芽: 接受度低、成本高昂、成長緩慢。
- 供給瓶頸與甜蜜點: 市場認知爆發,特定技術掌握在少數人手裡,能交貨的廠商享有極高定價權與毛利。
- 規格標準化與商品化(Commoditization): 供應鏈補齊,硬體價格大幅回落,早期靠資訊差與產能稀缺賺取暴利的紅利期結束。
目前的實體 AI(Physical AI),正處於上半場的臨界點
如果把 AI 的進展分成不同階段,當前圍繞著具身智能、自動化運算與先進製造的「實體 AI」,無疑正處於供給受限、技術高度集中的上半場。
最頂尖的先進製程晶片、超高頻寬記憶體(HBM)、先進封裝技術,乃至機器人所仰賴的高精度感測器與伺服關節,全球具備穩定出貨能力的玩家寥寥無幾。在供需失衡的當下,贏家通吃的局面非常合理。
但科技發展從來不是靜態的。隨著時間拉長、技術標準底定:
- 硬體成本必然大幅下降: 這對整個社會是好事,代表技術真正走向普惠與大規模滲透。
- 競爭維度徹底改變: 當單點技術不再是絕對門檻,戰場就會轉向「極致的製造成本與供應鏈韌性」、「系統整合與軟硬體閉環落地」,以及「在實體環境中透過數據飛輪積累的護城河」。吃老本的先行者,極可能在規格確立的浪潮中被後起之秀超車。
投資人的應對:不猜最後的贏家,而是留在牌桌上
理解了這層動態演進,對資產配置的啟發其實非常明確:在產業黎明期,不要試圖去猜「誰能統一天下十年」。
回顧二十多年前的網際網路泡沫初期,許多名噪一時的先鋒企業,如今早已消失在歷史長河中,或被整併收購。若將所有籌碼押注在單一選手身上,往往要承擔巨大的技術路線切換風險。
面對實體 AI 與新一代運算架構的大趨勢,最理性的策略從來不是預測單一勝者,而是:
- 建立產業全景認知: 理解從底層算力、封裝模組、感測通訊到系統整合的每一層價值流向。
- 利用資產配置平滑波動: 透過指數化或分散配置,廣泛覆蓋整個處於 S 曲線爬坡期的產業鏈。
- 保持在場(Stay in the game): 即使個別公司在週期中興衰替換,只要整體產業滲透率在提升,留在牌桌上的資本就能持續享受整波技術紅利。
初期的贏家不保證能笑到最後,但這正是科技進步與市場競爭最迷人的地方。看懂週期的規律,保持足夠的耐心與客觀配置,我們就不必焦慮於明日的短暫洗牌,而能從容見證下一場典範轉移的到來。
Comments
Loading comments…
Leave a Comment